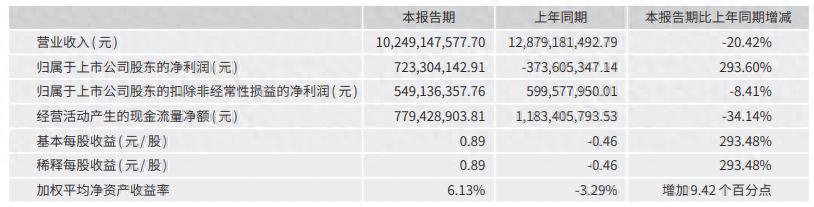
8月28日晚间,宁波华翔(002048)披露2026年半年报,公司实现营业收入102.49亿元,同比下滑20.42%;归母净利润达7.23亿元,同比大幅增长293.60%;然而,其扣非净利润,同比下降8.41%至5.49亿元,核心汽车零部件业务的盈利水平有所承压。
资料显示,宁波华翔电子股份有限公司的主营业务是汽车零部件的设计、开发、生产和销售。公司的主要产品是汽车内外饰系统、车身金属件、电子电器附件。
营收结构显示传统板块普遍收缩。内饰件上半年收入48.84亿元,占营收47.65%,同比下滑29.63%。外饰件收入18.38亿元,金属件收入18.86亿元,同比分别下降20.98%和17.18%。三大板块集体收缩,直接拖累了公司整体营收规模。
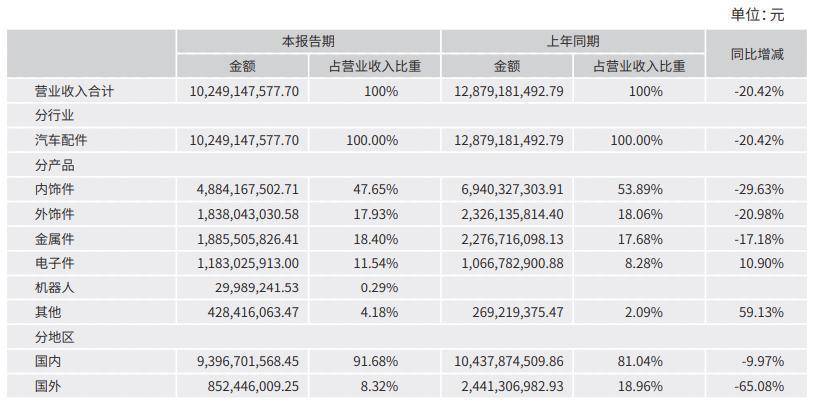
与传统业务收缩形成对比,电子件收入11.83亿元,同比增长10.90%,成为少数亮点,但难以抵消其他板块颓势。分地区看,公司海外收入仅为8.52亿元,同比大幅下降65.08%,占营收比重从上年同期的18.96%降至8.32%。
元股证券:ygzq.hk费用端的变化值得关注。上半年财务费用为3913万元,上年同期为负2224万元,同比变动275.95%,主要受汇兑波动影响。销售费用和管理费用分别下降10.62%和23.20%,营业成本降低21.72%。研发投入3.69亿元,同比下降12.87%,降幅小于营收降幅。
现金流方面,上半年经营活动产生的现金流量净额为7.79亿元,同比下降34.14%。公司解释称,主要系营业收入下降带动经营活动现金流入减少所致。现金及现金等价物净增加额为负4.63亿元,同比降幅达115.43%,主要受经营现金流减少影响。
归母净利润近三倍增长,主要得益于非经常性损益的支撑。上半年非经常性损益合计达1.74亿元,其中非流动性资产处置损益1.09亿元,政府补助5438万元,企业取得子公司等投资成本小于可辨认净资产公允价值产生的收益7153万元。这些一次性收益对利润增长形成重要支撑。
口碑信誉配资主要控股子公司业绩呈现分化。华翔金属科技上半年净利润1.92亿元,同比增长40.24%,主要得益于项目并购和设备处置。宁波劳伦斯净利润8613万元,同比增长109.64%,但营收下降39.75%。宁波井上华翔净利润1.33亿元,同比增长137.63%,营收却大幅下滑46.32%。
面对未来,公司仍需应对多重风险。半年报显示,宏观经济承压、居民支出预期偏弱及贸易壁垒加剧,均可能给汽车消费带来挑战。整车降价压力持续传导至供应链,原材料价格波动和人力成本上升使得降本压力长期存在。部分造车新势力经营波动,也让应收账款管控面临考验。
尽管短期业绩承压,公司仍在积极寻求转型。半年报显示,公司布局智能底盘、具身智能和PEEK材料等新兴赛道,上半年机器人业务实现收入2998万元。公司已成为智元机器人的合作伙伴,上海临港工厂全尺寸双足机器人出货量达950台。但从收入占比看,机器人业务目前规模尚小,短期内难以对冲传统业务收缩。
二级市场上,截至8月31日午间收盘,宁波华翔上涨3.66%报19.55元/股,总市值约158.79亿元,今年以来公司股价累计下跌约37%。
来源:读创财经配资市场资讯网
配资网提示:本文来自互联网,不代表本网站观点。