 扬泰盈配
9月28日,蔚来和吉利把充换电做成了一笔真金白银的交易。
吉利控股旗下一家子公司,拿出易易互联100%股权,外加6.4亿元现金,认购蔚来能源新发行的股份。交割后,吉利持股30%,蔚来中国仍控股63.6%,武汉光创新兴基金持有剩下的6.4%。按此计算,蔚来能源投后估值约160亿元。
同一时间,蔚来中国再用现金认购吉利旗下浩瀚能源的新股,完成后持股10%。这笔钱会用来向蔚来购买部分充电资产,双方充电网络全面互联互通。
还有一条容易被忽略的约定:吉利这30%要跟经营里程碑挂钩。达不到预期,持股可以下调,但不会低于20%。这不是站台式入股,是把业绩写进了股权。
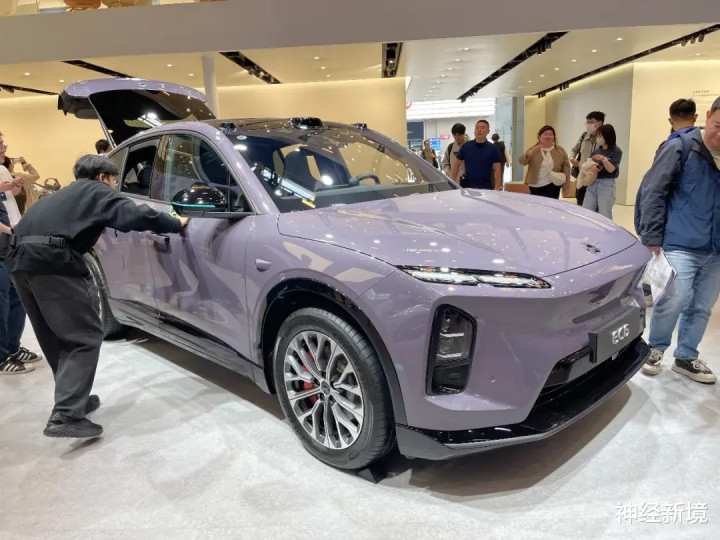
业务层面的安排比股权更值得看。易易互联面向营运车辆的换电业务,将并入蔚来能源;双方还要共建统一的C端换电技术和标准。吉利负责推出面向私家车的换电车型,蔚来能源负责提供换电服务。蔚来能源同时给出了建设目标:到2030年累计建成1万座换电站,届时换电网络年用电量预计超过100亿度。
说实话,在看到这则新闻前,我并不知道吉利早在2017年就布局了换电。官网数据显示,截至2025年6月,易易互联已在44个城市建成436座换电站,累计售出换电车辆超过10万辆,日均换电超过4.5万次。它一直深耕的是出租车、网约车这类营运市场,和蔚来熟悉的C端用户不是一条路。
这也让一件事变得更清楚:蔚来能源的价值,其实早就被业内看见了,只是市场此前不愿意单独给它定价。160亿,第一次把换电站、充电资产、网络密度和未来用电需求,放进同一张估值表里。
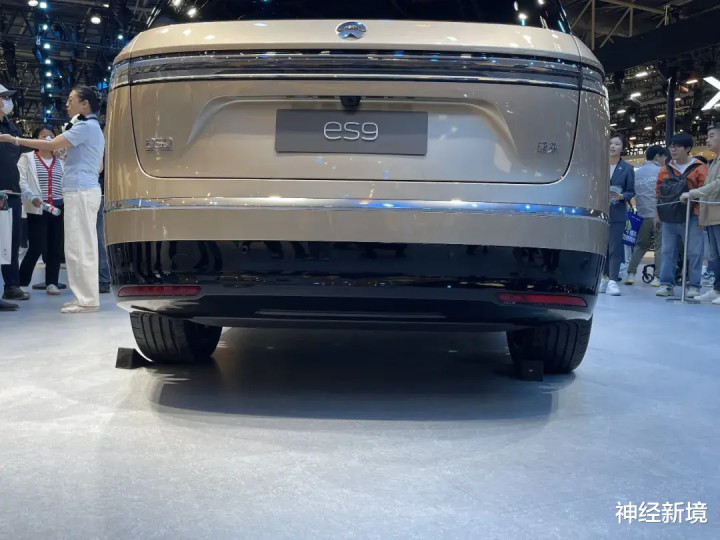
真正还没有答案的,不是这笔交易贵不贵。
是换电能不能从营运市场走到C端私家车。营运车一天可能换好几次电,账算得清、站也养得起;私家车一周或许只补一次能,对站点密度、标准统一、车型供给的要求完全不同。吉利愿意把资产和现金放进来,蔚来愿意把网络打开,说明两边都觉得这条路值得试。
接下来要看的,是车卖不卖得出去扬泰盈配,站建不建得起来,电换不换得过来。
配资网提示:本文来自互联网,不代表本网站观点。